FCL Ásia
🌍 Trade Ásia – Brasil: (Jun/Jul)
China️:
Com a entrada de extra loaders ao longo de junho e o aumento da capacidade por meio de navios de maior porte, o cenário das importações originadas na China caminha gradualmente para maior estabilidade operacional. Armadores como PIL, CMA CGM e HMM já programaram embarcações com capacidade superior a 8.000 TEUs para saídas na primeira quinzena de julho, ampliando a oferta de espaço.
Com essa recomposição da capacidade, a expectativa do mercado é de que os fretes continuem em queda nas próximas semanas, desde que a oferta permaneça superior ao ritmo de recuperação da demanda.
Após impactar importantes regiões da costa leste da China, o Supertufão Bavi segue sendo monitorado devido aos reflexos nas operações logísticas. Embora tenha perdido intensidade após atingir o continente, sua passagem ainda gera impactos na infraestrutura de transporte das áreas afetadas.
O tufão já deixou as regiões de Ningbo e Xangai, e os portos seguem operando normalmente. No entanto, as intensas chuvas e os alagamentos provocados pela passagem do fenômeno devem gerar congestionamentos nas coletas e entregas nas regiões afetadas nos próximos dias, podendo ocasionar atrasos pontuais nas operações logísticas.
Índia:
A origem segue enfrentando restrições significativas de espaço e disponibilidade de equipamentos, impactando diretamente a confirmação de bookings e as coletas junto aos fornecedores.
Grande parte desse cenário está relacionada à realocação de capacidade dos armadores para atender à maior demanda da China observada nas últimas semanas, reduzindo a oferta disponível para outras origens asiáticas, incluindo a Índia.
Como reflexo, os fretes permanecem voláteis, com reajustes frequentes em curtos períodos. A recente aplicação de GRI pela MSC para embarques Índia–Brasil reforça a pressão sobre espaço e custos na origem. Esse movimento já começa a ser observado também em mercados próximos, como o Paquistão e Bangladesh.
O cenário reforça uma dinâmica distinta entre as principais origens asiáticas: enquanto a China caminha para maior estabilidade operacional e pressão de queda sobre os fretes, Índia e mercados vizinhos seguem enfrentando restrições de capacidade e custos elevados.
FCL Europa
🌍 Trade Europa – Brasil: (Jul/Ago)
Europa:
Com o início do período de férias de verão na Europa, os meses de julho e agosto tendem a apresentar redução da capacidade operacional em diversos elos das operações de exportação. É comum que fornecedores, transportadoras e prestadores de serviço operem com equipes reduzidas ou suspendam temporariamente suas atividades, impactando a disponibilidade de coletas, a obtenção de bookings e os prazos operacionais.
Além do fator sazonal, importantes gateways europeus já enfrentam desafios operacionais. Os portos de Gênova, Livorno, Antuérpia e Rotterdam registram congestionamentos e restrições que afetam o fluxo de embarques. Na Antuérpia, o terminal DP World suspendeu temporariamente novas entregas de cargas de exportação devido à elevada ocupação do pátio, permitindo apenas cargas previamente agendadas.
Na Itália, Maersk e Hapag-Lloyd reportam restrições de espaço para embarques ao longo de julho, exigindo maior antecedência no planejamento das operações.
Para embarques com origem na Europa, espera-se um cenário de menor previsibilidade operacional durante o verão europeu. A combinação entre capacidade reduzida, congestionamentos portuários e restrições de espaço pode resultar em maior tempo para confirmação de bookings, atrasos em coletas e embarques, além de eventuais oscilações nos custos logísticos. Recomenda-se antecipar o planejamento das operações e alinhar as programações junto aos exportadores sempre que possível.
AIR – ALL TRADES
🌎 Trade Ásia – Brasil: (Jun/Jul)
Para o mês de junho, o mercado de importação aérea permaneceu pressionado por restrições de capacidade, tarifas elevadas e alta volatilidade, impulsionadas principalmente pelas tensões geopolíticas no Oriente Médio, custos elevados de combustível e limitações operacionais em importantes hubs globais. Ao longo do mês, observou-se uma melhora gradual na disponibilidade de espaço em algumas rotas, porém o mercado ainda opera distante de um cenário de normalização.
China:O início do mês foi marcado por backlog de cargas, congestionamentos e forte restrição de espaço. O crescimento do e-commerce, a antecipação de embarques para o Dragon Boat Festival e o aumento da demanda global mantiveram pressão sobre as tarifas.
No fim do mês de junho, houve uma leve melhora na disponibilidade de espaço devido à redução temporária do volume de e-commerce, embora o mercado permaneça volátil.
Para julho, a expectativa é de redução das tarifas, impulsionada pela maior disponibilidade de espaço para embarques com destino à Europa e aos Estados Unidos, em razão da aproximação das férias de verão no Hemisfério Norte.
🌎 Trade Europa – Brasil: (Jun/Jul)
O mercado europeu apresentou redução gradual da disponibilidade de espaço, tanto em aeronaves cargueiras quanto de passageiros. As operações também foram impactadas por paralisações em Portugal e pelo aumento da demanda sazonal associado ao verão europeu.
Por outro lado, a recente redução nos custos de combustível começou a aliviar parcialmente a pressão sobre as tarifas no encerramento do mês. Ainda assim, manutenções programadas em aeronaves cargueiras e as altas temperaturas registradas em diversas regiões continuam limitando a capacidade disponível.
🌎 Trade Américas – Brasil: (Jun/Jul)
Estados Unidos
O mercado norte-americano manteve demanda relativamente estável, porém com restrições de espaço para cargas destinadas ao Brasil. Os custos de combustível permaneceram elevados durante todo o período, sustentando a pressão sobre os fretes.
Embora não tenham sido registrados congestionamentos relevantes nos aeroportos de Miami (MIA) e Nova York (JFK), o aumento do fluxo global de passageiros e cargas, impulsionado pela Copa do Mundo FIFA, segue exigindo maior atenção quanto à disponibilidade operacional nas próximas semanas.
🌐 Tendências Globais
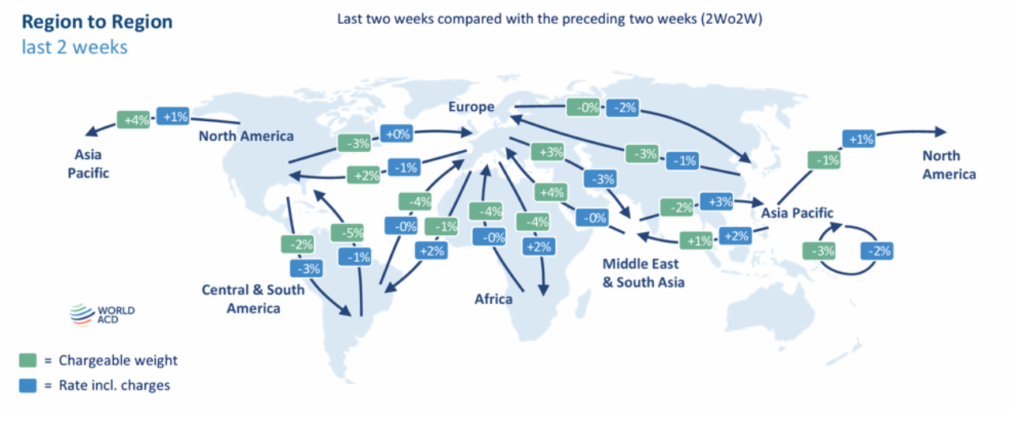
Em relação ao mercado como um todo, as tonelagens e as tarifas da carga aérea global em junho e no primeiro semestre de 2026 permaneceram acima dos níveis registrados no ano anterior. O gráfico abaixo apresenta a comparação das últimas duas semanas em relação ao período imediatamente anterior