FCL Ásia
🌍 Trade Ásia – Brasil: Principais Movimentações (Jun)
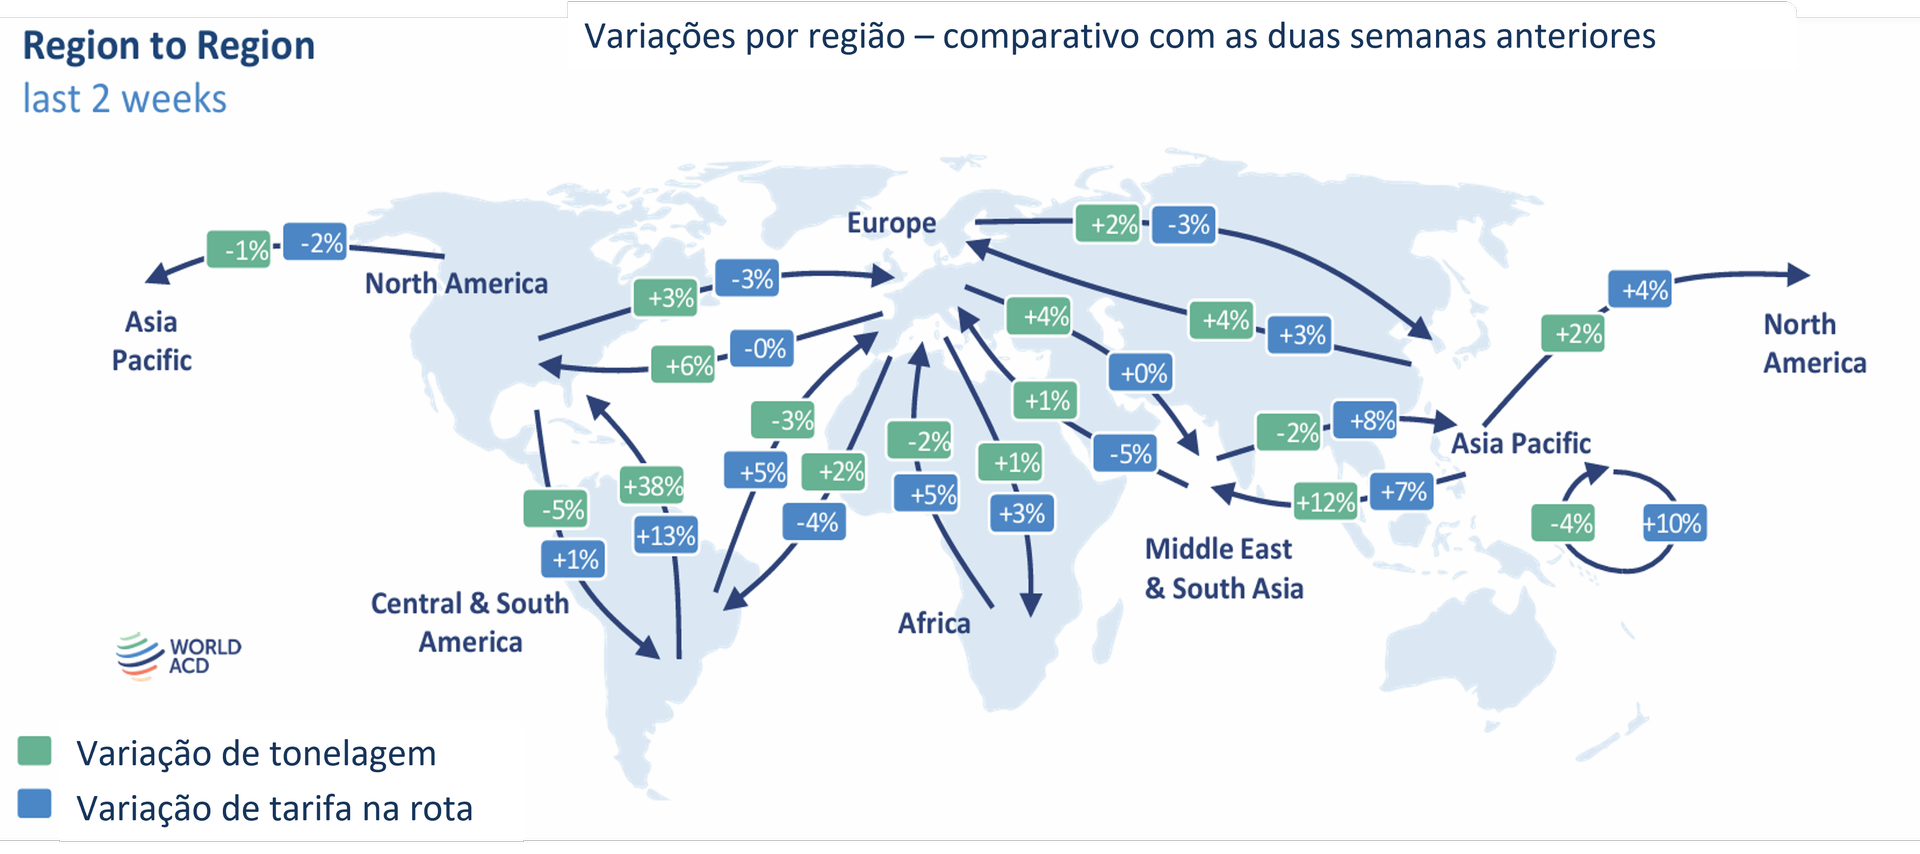
China️: Exportações redirecionadas da rota EUA para Europa, América Latina e Sudeste Asiático. Demanda por espaço em navio vinda da China está alta, impulsionada por antecipação de estoques pré peak season e redirecionamento estratégico. Capacidade alternativa (Vietnã, Malásia) sobrecarregada, empurrando carga de volta para os portos chineses.
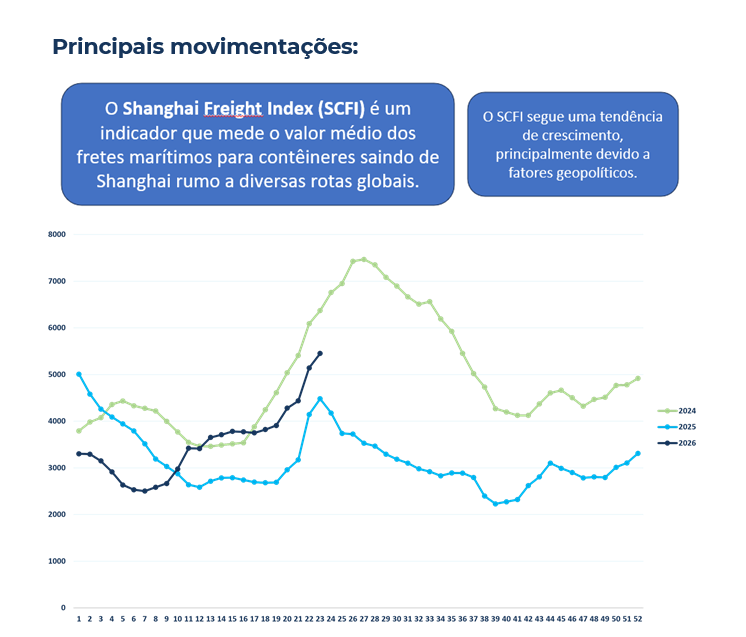
Frete Marítimo 🚢💰: WCI Drewry bateu $3.433/40’ em 4/jun, maior nível em cerca de um ano. Alta simultânea em todas as rotas principais. Surcharges de combustível sendo adicionados pelos armadores. Peak season 2026 chegou mais cedo que o usual e expectativa de alta adicional entre junho e julho. Movimento de rotas para o Brasil (Santos, Paranaguá) subiram 23-27% em relação a março.
Mar Vermelho/Canal de Suez/Hormuz 🚩Situação sem precedentes: os dois principais corredores marítimos do Oriente Médio enfrentam severas restrições simultaneamente. Hormuz permanece praticamente paralisado desde o fim de fevereiro, com apenas 2 trânsitos registrados em 07/jun frente a uma média histórica de 94 por dia. Mais de 265 navios seguem aguardando no Golfo. Apesar da campanha aérea iniciada pelos EUA em março para garantir a navegação, o impasse continua e o mercado projeta entre 4 e 6 meses para uma normalização gradual.
Nos últimos dias, um novo fator entrou no radar do mercado: EUA e Irã avançaram nas negociações de um acordo que prevê o encerramento das hostilidades e a reabertura gradual do Estreito de Hormuz. A notícia foi recebida com cautela pelo setor logístico, já que ainda existem dúvidas sobre a efetiva implementação das medidas e sobre a estabilidade da região no longo prazo. Mesmo com um possível avanço diplomático, analistas avaliam que a normalização do fluxo marítimo não será imediata.
No Mar Vermelho, os Houthis anunciaram em 08/jun a proibição total para embarcações ligadas a Israel, ampliando os riscos à navegação na região e mantendo elevados os custos de frete e seguro marítimo. Mesmo que o acordo entre EUA e Irã avance, serão necessárias semanas ou até meses para que os fluxos marítimos retornem à normalidade.
Diante desse cenário, o retorno em larga escala das operações pelo Canal de Suez em 2026 já foi praticamente descartado. O consenso da indústria marítima segue apontando para a manutenção dos desvios pelo Cabo da Boa Esperança, pelo menos até 2027, mantendo impactos significativos nos tempos de trânsito, disponibilidade de equipamentos e custos logísticos globais.
Cenário instável e volátil ⚠️ : Dois bloqueios simultâneos de estreitos estratégicos, peak season antecipada, congestionamento generalizado em hubs de transbordo asiáticos e pressão de combustível criam um ambiente de múltiplos choques sobrepostos. A única variável que poderia reverter rapidamente seria um acordo diplomático EUA * Irã (sinalizado por Trump como em “estágio final” em 09/jun), mas sem data concreta. Índice de pressão de crise no Hormuz permanece extremo. Novamente, volatilidade de fretes deve se manter elevada ao longo de junho e julho.
Impactos para o Brasil🔄: O trade Ásia-Brasil continua posicionado em um cenário de instabilidade, completamente incerto operacionalmente (surcharges, blank sailings, rotas longas pelo cabo). As proteções tarifárias (cada vez mais presentes em setores-chave) e exposição crescente ao redirecionamento das exportações chinesas acabam por obrigar o importador a gerir tudo com mais cuidado, diversificar suas origens para permanecer competitivo.
FCL Europa
Cenário Marítimo Europa – Jun
Europa: Peak season antecipada
O mercado europeu apresenta demanda mais aquecida em junho, com aumento na procura por espaço e pressão sobre os fretes (pico sazonal foi antecipado: receios de novas sobretaxas, incertezas geopolíticas). Os principais portos do Norte da Europa, especialmente Rotterdam, Antuérpia, Hamburgo e Bremerhaven, enfrentam congestionamentos e atrasos que reduzem a previsibilidade operacional.
No Mediterrâneo (Itália, Espanha, Portugal, Turquia e Egito), o cenário permanece mais estável, embora os custos continuem pressionados pelo combustível e pelas sobretaxas relacionadas às rotas alternativas ao Mar Vermelho.
Demanda e Fretes:
- Demanda: moderadamente alta e crescente.
- Espaço: disponível, porém mais disputado.
- Equipamentos: escasso, mas nada generalizado.
- Fretes: em alta.
- Rollovers: risco moderado.
- Transit times: impactados pelos congestionamentos do Norte da Europa
FCL Américas
Cenário Marítimo Américas – Jun
💵🗽Estados Unidos: A demanda segue forte devido à antecipação de embarques e reposição de estoques (uma das maiores, se não a maior, aceleração de demanda observada em 2026), mantendo os fretes em alta e reduzindo a flexibilidade para bookings. Apesar do aumento dos volumes, os portos operam sem congestionamentos severos.
México e América Latina: O mercado permanece relativamente equilibrado, sustentado pelo nearshoring e pelo fluxo constante de comércio regional. A capacidade segue disponível, mas com menor folga em algumas rotas
Demanda e Fretes:
- Demanda: alta, especialmente ligada aos EUA.
- Espaço: mais apertado em algumas rotas.
- Equipamentos: disponibilidade estável.
- Fretes: em alta.
- Congestionamentos: controlados na maioria dos portos.
- Cotações: maior volatilidade.
AIR – ALL TRADES
🌎 Europa
Tendência de tarifa: alta por demanda, combustível estável;
- O espaço está cada vez mais limitado, sendo influenciado principalmente pelo volume de cargas que fazem conexão nos hubs europeus. Latam, Lufthansa e KLM/Air France estão anunciando limitação de espaço, mas ainda de forma gerenciável e não alarmante;
- Entre os dias 02 e 03 de junho, aconteceu uma greve geral em Portugal, que causou atrasos e cancelamentos de voos saindo de Lisboa. TAP, Latam e Azul anunciaram o cancelamento de voos durante o período da greve.
🌎 Ásia–Pacífico
Tendência de tarifa: alta. Novos reajustes esperados essa semana;
- A situação está cada vez mais crítica, com alertas de backlog e congestionamento em diversos aeroportos da China, agravando-se semanalmente.
- Voos de passageiros estão com limitação para volumes maiores e pallets, tendo preferência por caixas soltas com peso abaixo de 200 kg. Para volumes acima de 200 kg, é preferível utilizar aeronave cargueira.
- Neste mês, o feriado Dragon Boat Festival, que acontece entre 19 e 21 de junho, deve causar antecipação de cargas e contribuir para o aumento das tarifas.
🌎 Estados Unidos
Tendência de tarifa: alta;
- O preço do combustível se mantém em níveis elevados, sem anúncios de reajustes no curto prazo.
- As rotas via Estados Unidos, Canadá e México devem sofrer maior pressão devido o andamento da Copa do Mundo FIFA 2026, com aumento do fluxo de passageiros, bagagens, itens promocionais e vestuário. Soma-se a isso o crescimento das exportações da China para os Estados Unidos por grandes empresas, como Tesla e Panasonic.
- MIA e JFK não apresentam alertas de congestionamento no momento, mas devem começar a sentir os impactos do aumento de volume transportado em voos de passageiros.
🌐 Tendências Globais
Tendência de tarifa: alta. Novos reajustes esperados.
A expectativa para as próximas semanas é de continuidade da alta das tarifas e da escassez de espaço no mercado. A demanda segue fortalecida pela Copa do Mundo FIFA, pelos custos de combustível, pelo cenário do modal marítimo e pelos reflexos dos conflitos geopolíticos no transporte aéreo internacional. Possivelmente veremos uma peak season no modal aéreo ainda neste mês.
Infraestrutura BR – Portos
🔧 Melhorias
- Hub de Automação e Tecnologia Digital
- Inovação do Porto de Santos (Inaugurado em maio/2026)
🚧 Gargalos
- Apesar dos avanços em automação, a defasagem tecnológica persiste em diversos portos brasileiros e setores. Enquanto a China opera 60 terminais automatizados e supera 330 milhões de TEUs movimentados anualmente com eficiência recordista, o Brasil ainda enfrenta desafios para incorporar tecnologias de ponta em escala. A infraestrutura brasileira atual comporta navios de até 13.000 TEUs, enquanto a frota global já opera embarcações de 24.000 TEUs, evidenciando defasagem estrutural significativa.