FCL Ásia
🌍 Trade Ásia – Brasil: Principais Movimentações (Mai)
China: Pequim opera numa posição de fortaleza comercial, redirecionando exportações para mercados não-EUA (especialmente Europa, terceiro mundo e intra-Ásia), protegendo produtores domésticos com tarifas de salvaguarda (carne bovina, 55%), e se beneficiando do petróleo russo e do Golfo a preços descontados. No médio prazo, a China segue sendo o maior parceiro comercial do Brasil, mas cada vez mais em condições ditadas por Pequim, o que eleva o risco de exposição setorial. As fábricas chinesas continuam produzindo e embarcando normalmente, mas muitos importadores globais estão evitando antecipar grandes volumes.
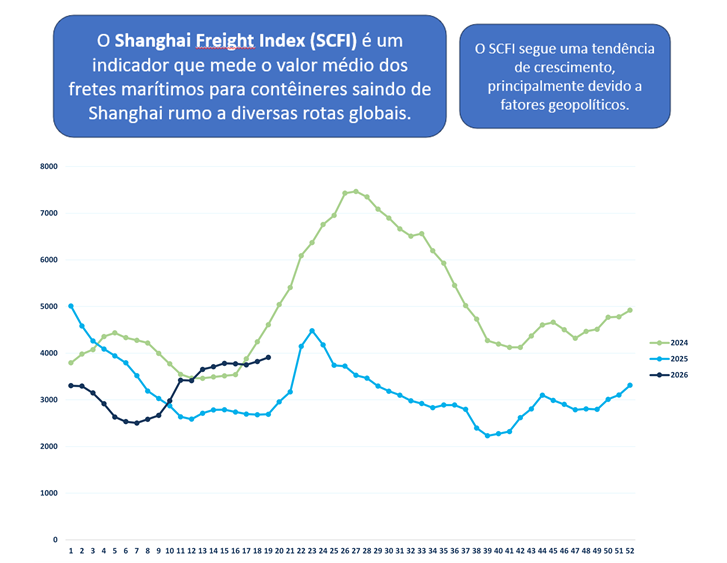
🚢💰 Frete Marítimo: Tendência recente de alta, fruto da crise geopolítica, gestão de espaço artificialmente controlada pelos armadores (blank sailings) e falta de contêineres vazios devido à dificuldade de reposicionamento. O WCI (indicador global de fretes marítimos) está em ~US$ 2.286/FEU (40′), voltando a subir após três semanas de queda. Rotas pelo Cabo da Boa Esperança “travam” 2,5M TEUs de capacidade que não retornam às rotas normais enquanto Suez/Hormuz estiverem afetados. PSS e EFS de maio podem adicionar US$ 1.500 a US$ 2.500/FEU nas rotas para América do Norte e impactar indiretamente outros mercados. As próximas semanas devem mostrar recuperação pontual de taxas, com WCI/Drewry e SCFI acumulando duas semanas consecutivas de crescimento.
🚩 Mar Vermelho / Canal de Suez / Hormuz: Ponto de maior instabilidade do cenário global. Hormuz está bloqueado desde fevereiro/2026, sem perspectiva clara de reabertura total. Suez também não está operacional para grandes armadoras devido aos Houthis. A Operação Project Freedom dos EUA e o deslocamento do porta-aviões francês ao Mar Vermelho indicam uma tentativa ocidental de forçar solução, mas o Irã sinalizou que qualquer escolta seria violação do cessar-fogo — o risco de escalada militar permanece real. Mesmo com um eventual acordo político, a retomada do Canal de Suez pelas armadoras só ocorrerá com garantia mínima de segurança, o que pode levar semanas ou meses.
⚠️ Cenário Geral: Há múltiplos vetores de risco ativos e simultâneos: crise militar no Hormuz, guerra tarifária EUA-China sem resolução, capacidade artificial gerida pelos armadores, demanda global instável e movimentos políticos imprevisíveis (cúpula Trump-Xi, Project Freedom, mobilização francesa). Um dos fatores mais prementes é o risco energético (óleo, gás, combustível) e nas cadeias industriais que dependem do Golfo Pérsico. Para importadores e exportadores, planejamento com cenários alternativos é obrigatório.
🔄 Impactos para o Brasil: O trade Ásia-Brasil segue em um cenário de instabilidade operacional (surcharges, blank sailings, rotas longas pelo Cabo). As proteções tarifárias — cada vez mais presentes em setores-chave — e a exposição crescente ao redirecionamento das exportações chinesas obrigam o importador a diversificar origens e buscar saídas pouco ortodoxas para se manter competitivo.
Principais movimentações:
FCL Europa
Cenário Marítimo Europa – Mai
🚢 Fretes Europa: Elevados, mas moderando desde o pico de abril. Na semana do dia 5 de maio, as taxas Ásia–Europa Norte caíram 3%, voltando a patamares próximos ao pré-guerra. Já as rotas Ásia–Mediterrâneo subiram 7%, refletindo que os armadores têm conseguido aplicar parte das sobretaxas de combustível (EFS). Porém, a demanda fraca da baixa temporada limita a sustentação dos aumentos cheios anunciados.
📉 Maersk: A empresa declarou que a guerra com o Irã elevou seus custos em US$ 500 milhões por mês e pretende repassar integralmente esses valores aos clientes nos próximos trimestres.
🏭 Portos europeus: Sem novos eventos críticos na semana, mas a pressão estrutural em Rotterdam e Hamburgo se mantém. O EU-ETS, em vigor integral desde 2026, adiciona custo fixo de US$ 150 a US$ 400/contêiner dependendo da rota, funcionando como piso de frete.
FCL Américas
Cenário Marítimo Américas – Mai
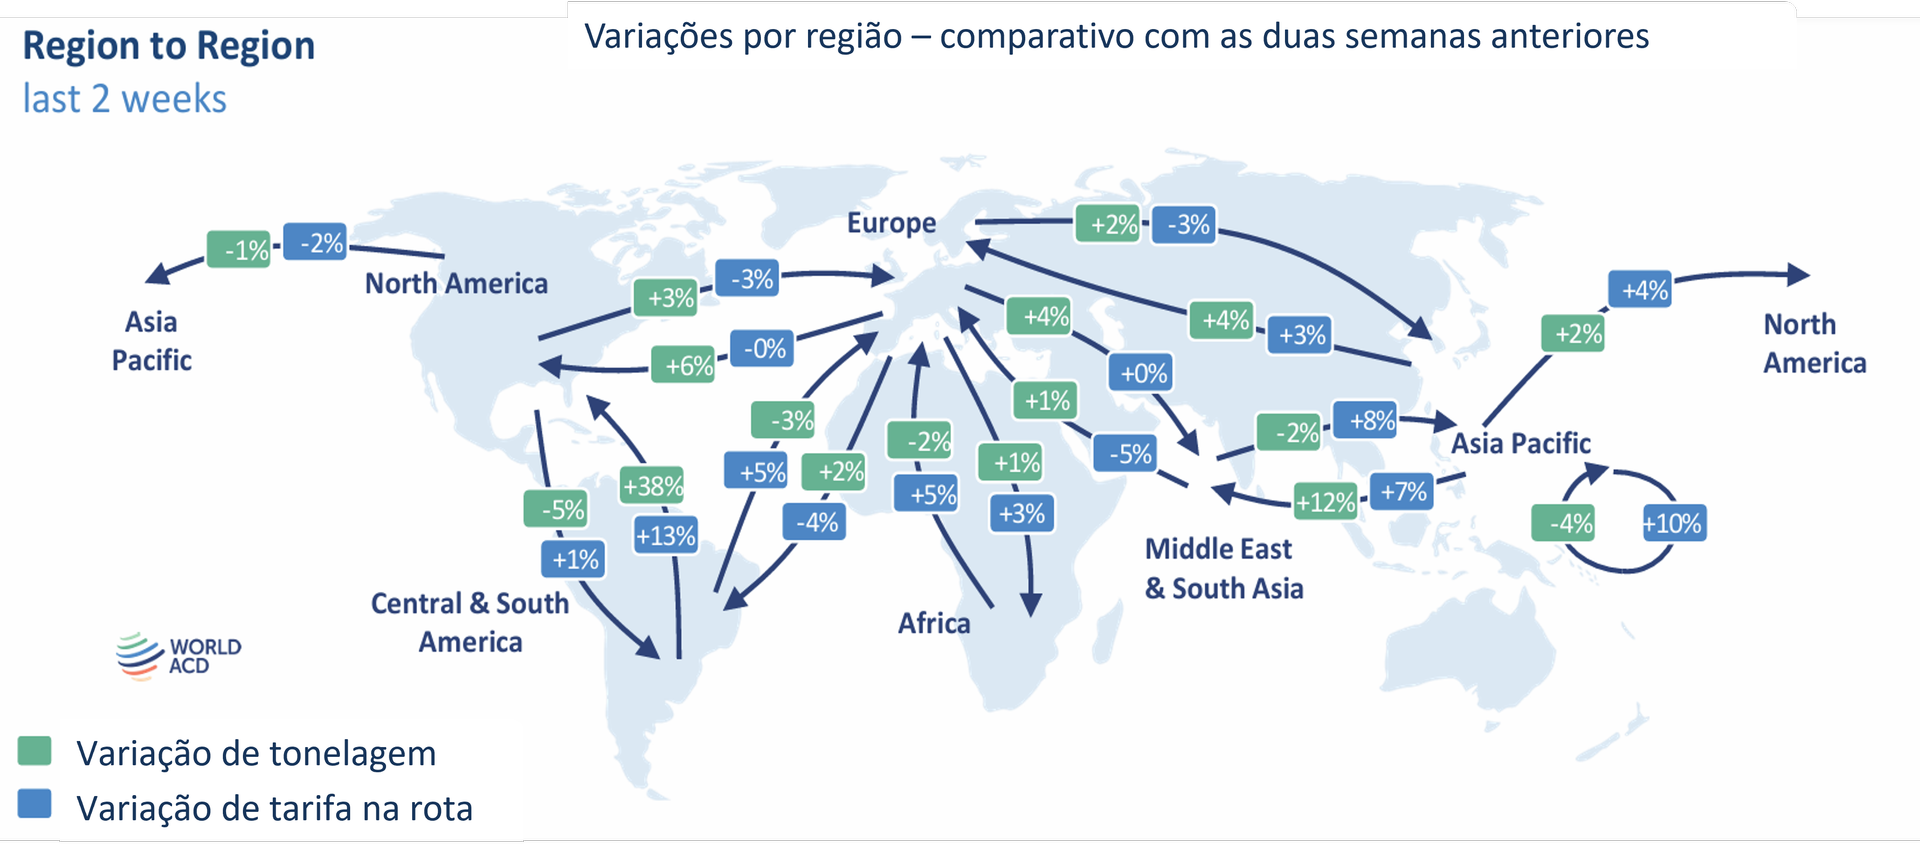
💵🗽 América do Norte e Sul: Grandes players apontam que o mercado de ocean freight nos EUA está “aparentemente equilibrado”, mas com disrupções subjacentes reduzindo a flexibilidade de rede. Reroteamentos, custos de combustível elevados e ajustes de capacidade estão estendendo transit times e introduzindo variabilidade nas principais rotas.
Transpacífico: as taxas Ásia–Costa Oeste dos EUA subiram 2% e Ásia–Costa Leste subiram 10% na semana de 5 de maio, acumulando alta de cerca de US$ 1.000/FEU desde o início da guerra — aproximadamente +50% desde fevereiro.
Combustível nos EUA: o diesel subiu de US$ 3,72 para mais de US$ 5,40/galão em março, o nível mais alto desde meados de 2022, impactando margens de transportadores e custos de drayage nos portos.
AIR – ALL TRADES
🌎 Europa
Europa continua sendo uma das regiões mais impactadas estruturalmente pela crise geopolítica, por depender dos fluxos via Oriente Médio.
Após consecutivos aumentos no combustível — tanto de aviação quanto diesel terrestre — o cenário parece estabilizado no momento, mas pode se elevar a qualquer momento. Entramos no início da peak season pré-verão europeu, com antecipação de cargas para movimentação antes do período de férias. Consequentemente, pode haver maior restrição de espaço, com disponibilidade apenas para a próxima semana.
Para junho, é esperada redução da força de trabalho nos terminais, autoridades alfandegárias e provedores logísticos, o que deve gerar atrasos e impactar principalmente os custos.
Não há alerta de backlog recentemente.
🌎 Ásia–Pacífico
O frete continua alto por conta do combustível e do acúmulo de cargas motivado pelo feriado chinês, sem sinais de redução tão cedo.
Apesar de não haver congestionamentos nos aeroportos, as restrições aos voos via Oriente Médio — devido aos conflitos geopolíticos —continuam refletindo na alta ocupação dos voos via Europa e América, principalmente em voos PAX. Assim, algumas companhias aéreas nessas rotas estão aceitando apenas cargas até 500 kg. Acima desse peso, o espaço fica bastante limitado, sendo preferível utilizar aeronaves cargueiras.
🌎 MESA (Middle East & South Asia)
Colapso de capacidade mantém tarifas extremamente elevadas apesar da recuperação parcial de volumes
- Volumes anuais ainda abaixo do normal, além de:
- Restrições aéreas;
- Falta de combustível;
- Operação limitada no Golfo.
É a região central do desequilíbrio global. A baixa capacidade e o custo (fuel) impulsionam uma forte alta nos preços
🌎 Américas (Central & Sul)
A região ficou menos exposta à crise, mas já está absorvendo o inflação geral de custos;
- Volumes crescentes;
- Exposição indireta à crise:
- Realocação de capacidade;
- Efeito cascata nos preços.
🌎 América do Norte
O preço do combustível continua pressionando e mantendo os valores em alta. Internamente, houve novos reajustes no diesel, que devem ser repassados ao transporte rodoviário. Além disso, algumas companhias aéreas apontam lotação para embarques dentro da semana.MIA e JFK não apresentam alertas de congestionamento
Volumes resilientes, Mercado pressionado especialmente nas rotas impactadas pela crise, mas ainda mais estável que Europa.
🌐 Tendências Globais
A manutenção das tarifas permanece em um cenário de elevada volatilidade, com pressão contínua para aumento dos valores. Além disso, a disponibilidade de espaço segue como um fator crítico, impactada pela realocação de voos e pela expectativa de redução na oferta. No momento, não há perspectiva de normalização do mercado no curto prazo.
Infraestrutura BR – Portos
Mai/26
🔧 Melhorias
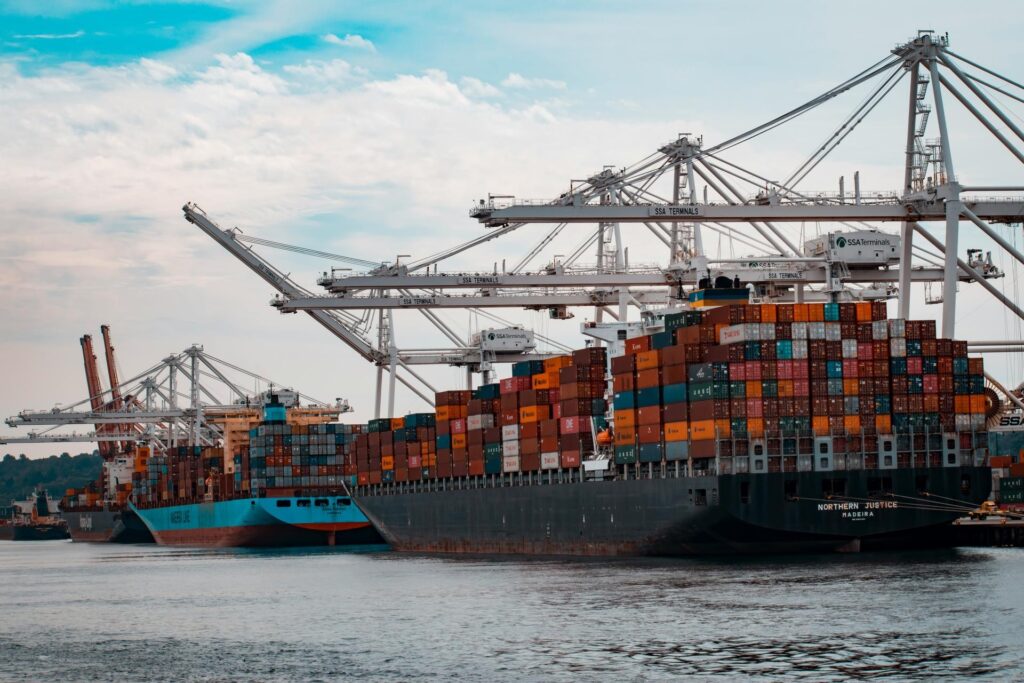
Automação e Tecnologia Digital — A transformação digital dos portos brasileiros em 2026 ganha impulso com a adoção de automação, inteligência artificial e sistemas de gestão integrados. O modelo asiático de terminais altamente automatizados, especialmente o chinês, exerce forte influência sobre o setor. No Brasil, a Vports finalizou em abril/26 a implementação do ERP SAP GROW em apenas sete meses, substituindo ferramentas fragmentadas por uma plataforma centralizada que garante maior segurança de dados e capacidade analítica em tempo real — exemplo importante a ser seguido. O Terminal TEC da COFCO Brasil, em Santos, quadruplicou sua capacidade para 14 milhões de toneladas anuais utilizando sensores embarcados em portêineres conectados a bancos de dados em nuvem. Já a aplicação de IA para gestão do line-up de navios pode reduzir em até 25% os tempos de espera e custos de demurrage.
🚧 Gargalos
Defasagem tecnológica — Apesar dos avanços, a defasagem persiste em diversos portos brasileiros. Enquanto a China opera 60 terminais automatizados e movimenta mais de 330 milhões de TEUs anualmente com eficiência recorde, o Brasil ainda enfrenta desafios para incorporar tecnologias de ponta em escala. A infraestrutura nacional atual comporta navios de até 13.000 TEUs, enquanto a frota global já opera embarcações de 24.000 TEUs — uma defasagem estrutural significativa